
Financiamento imobiliário em Poços de Caldas: passo a passo
06/10/2026 · Por Patrick Nascimento · CRECI-MG 58170 · CRECI-RJ 108305
SFH ou Minha Casa Minha Vida: faixas de renda de 2026, limites de valor, simulação, análise de crédito, avaliação, contrato e registro.
Financiar um imóvel em Poços de Caldas segue as mesmas regras nacionais do resto do país. O que muda de um caso para outro é a linha de crédito: o financiamento com recursos da poupança (SBPE), dentro das regras do Sistema Financeiro da Habitação (SFH), ou o Minha Casa, Minha Vida, com recursos do FGTS ou do Fundo Social. As regras abaixo foram conferidas em fontes oficiais em 02/10/2026. Este guia é informativo: quem aprova o crédito, o valor e a taxa é o banco.
SFH com recursos da poupança (SBPE)
O SFH é o conjunto de regras do Conselho Monetário Nacional para financiar a moradia. Os pontos principais:
- Valor do imóvel: o valor de avaliação pode ir até R$ 2.250.000,00 (Resolução CMN 5.255/2025, em vigor desde 10/10/2025).
- Custo máximo: o custo efetivo para quem financia, somando juros, comissões e encargos, não pode passar de 12% ao ano. Seguros e algumas tarifas ficam fora dessa conta (Resolução 4.676/2018, art. 13).
- Quanto o banco pode financiar: pela regra do Conselho Monetário Nacional, até 80% do valor de avaliação do imóvel, ou até 90% quando a tabela de pagamento é o SAC ou o Sacre. Cada banco define o seu próprio limite dentro dessa regra, e ele pode ser menor.
- FGTS: pode entrar na entrada, na amortização e no pagamento de parte das parcelas, se o comprador cumprir as regras do fundo.
Imóveis acima do teto do SFH são financiados em condições livres, fora dessas regras.
Minha Casa, Minha Vida: faixas de 2026
Desde a Portaria MCID 333/2026, as faixas de renda bruta familiar mensal para quem vive em área urbana são:
- Faixa 1: até R$ 3.200,00
- Faixa 2: de R$ 3.200,01 a R$ 5.000,00
- Faixa 3: de R$ 5.000,01 a R$ 9.600,00
- Faixa 4 (programa Classe Média): até R$ 13.000,00
Na linha subsidiada do programa (voltada à Faixa 1), a conta da renda não inclui auxílio-doença, auxílio-acidente, seguro-desemprego, BPC e Bolsa Família.
Limites de valor do imóvel, segundo a Resolução do Conselho Curador do FGTS 1.148/2026:
- Faixa 3: até R$ 400.000,00.
- Faixa 4: até R$ 600.000,00.
- Faixas 1 e 2: o teto depende do porte e da classificação da cidade. Para saber o valor de Poços, use o simulador da Caixa.
Juros: a Caixa informa taxas nominais entre 4% e 10% ao ano, conforme a renda da família. Na Faixa 4, a taxa ao comprador é de até 10% ao ano (Instrução Normativa MCID 17/2025). Nas operações com recursos do FGTS, o prazo máximo é de 35 anos (Lei 8.036/1990, art. 9º).
Para entrar no programa, a pessoa não pode ter financiamento ativo no SFH em nenhum lugar do país, nem ser dona ou promitente compradora de imóvel residencial na cidade onde mora ou onde pretende morar (Resolução CCFGTS 702/2012, art. 17).
Passo a passo
1. Simulação. Faça simulações nos sites dos bancos, com o valor do imóvel, da entrada e da sua renda. Compare o Custo Efetivo Total (CET), não só os juros. O banco é obrigado a informar o CET e entregar o demonstrativo do cálculo antes de você assinar (Resolução CMN 4.881/2020).
2. Análise de crédito. O banco confere se a parcela cabe na sua renda. Na lista básica da Caixa, o comprador apresenta documento de identidade e comprovante de renda emitido no máximo há 2 meses. Quem vai usar o FGTS leva também a última declaração de Imposto de Renda com recibo e a carteira de trabalho ou o extrato do FGTS. O banco pode pedir outros documentos.
3. Documentos do imóvel e do vendedor. Certidão de inteiro teor da matrícula atualizada; do vendedor pessoa física, identidade e comprovante de estado civil. O guia de documentos traz a lista completa.
4. Avaliação do imóvel. Um engenheiro ou arquiteto credenciado pelo banco avalia o imóvel, ou o banco usa um modelo de precificação aceito pelo Banco Central. O banco pode cobrar tarifa de avaliação limitada ao custo real, desde que você concorde antes e seja informado do valor máximo. A tarifa pode ser cobrada mesmo que você desista depois.
5. Contrato. O contrato do banco vale como escritura pública (Lei 4.380/1964, art. 61, e Lei 9.514/1997, art. 38). Nele estão a taxa, o prazo, a tabela de pagamento e os seguros obrigatórios de morte e invalidez e de danos ao imóvel. O imóvel fica em alienação fiduciária: até a dívida ser paga, o banco é o proprietário e você tem a posse. Quando a dívida é quitada, a propriedade passa a ser sua.
Sobre a tabela de pagamento: no SAC, a parcela começa maior e diminui com o tempo; na Tabela Price, a parcela começa menor e fica mais estável. Na Faixa 4 (programa Classe Média), o banco deve oferecer o SAC e pelo menos mais uma opção (Instrução Normativa MCID 17/2025).
6. ITBI e registro. Com o contrato assinado, você paga o ITBI (2% em Poços de Caldas, segundo a Prefeitura) e leva o contrato ao Cartório de Registro de Imóveis. É o registro que constitui a garantia do banco (Lei 9.514/1997, art. 23). Pela Lei 6.015/1973, o cartório registra ou devolve com exigências em até 10 dias do protocolo. Depois do registro, entregue ao banco a via registrada no prazo que ele indicar no contrato. Na Caixa, o valor financiado é liberado ao vendedor quando o contrato registrado é apresentado.
7. Depois da compra. O FGTS pode ser usado para amortizar o saldo devedor a cada 2 anos, ou para pagar até 80% das parcelas por 12 meses, se você cumprir as regras do fundo.
Fale com a Atlas
A Atlas Imobiliária atende em Poços de Caldas e em Florianópolis. Para entender qual linha de financiamento combina com o imóvel que você procura, fale com a Atlas pelo WhatsApp (35) 99957-8577. Os imóveis que a Atlas tem à venda hoje na cidade estão em imóveis à venda em Poços de Caldas.
Fontes oficiais consultadas
- Resolução CMN nº 5.255, de 10/10/2025 (teto do SFH) — https://www.bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=5255 — consultada em 02/10/2026
- Resolução nº 4.676/2018, arts. 5º, 6º e 13 (Banco Central do Brasil) — https://www.bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o&numero=4676 — consultada em 02/10/2026
- Resolução CMN nº 5.197/2024 (nova redação do art. 6º da Resolução 4.676, cota de crédito) — https://www.bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=5197 — consultada em 02/10/2026
- Resolução CMN nº 4.925/2021 (tarifa de avaliação) — https://www.bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=4925 — consultada em 02/10/2026
- Resolução CMN nº 4.881/2020 (Custo Efetivo Total) — https://www.bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=4881 — consultada em 02/10/2026
- Sobre o Minha Casa, Minha Vida (Ministério das Cidades, página atualizada em 23/04/2026) — https://www.gov.br/cidades/pt-br/acesso-a-informacao/acoes-e-programas/habitacao/programa-minha-casa-minha-vida/sobre-o-minha-casa-minha-vida-1 — consultada em 02/10/2026
- Resolução CCFGTS nº 1.148, de 24/03/2026 (Diário Oficial da União) — https://www.in.gov.br/web/dou/-/resolucao-ccfgts-n-1.148-de-24-de-marco-de-2026-696059868 — consultada em 02/10/2026
- Instrução Normativa MCID nº 17/2025, versão compilada de 09/04/2026 (programa Classe Média) — https://www.gov.br/cidades/pt-br/acesso-a-informacao/institucional/base-juridica/instrucoes-normativas/20260409_InstruoNormativan.17_Compilada.pdf — consultada em 02/10/2026
- Minha Casa, Minha Vida – Habitação Urbana (Caixa) — https://www.caixa.gov.br/voce/habitacao/minha-casa-minha-vida/urbana/Paginas/default.aspx — consultada em 02/10/2026
- Resolução CCFGTS nº 702/2012, art. 17 (Caixa) — https://www.caixa.gov.br/Downloads/habitacao-minha-casa-minha-vida/Resolucao_CCFGTS_702.pdf — consultada em 02/10/2026
- Lei nº 8.036/1990, arts. 9º e 20 — https://www.planalto.gov.br/ccivil_03/leis/l8036consol.htm — consultada em 02/10/2026
- Documentação básica para solicitação de Crédito Imobiliário (Caixa) — https://www.caixa.gov.br/Downloads/habitacao-documentos-gerais/Docbas-solicit-Cred-Imob.pdf — consultada em 02/10/2026
- Cartilha "Entenda como funciona o seu financiamento ao construir ou comprar um imóvel em construção" (Caixa) — https://www.caixa.gov.br/Downloads/habitacao-documentos-gerais/Cartilha_Juros_Fase_de_Obras.pdf — consultada em 02/10/2026
- Lei nº 4.380/1964, art. 61 — https://www.planalto.gov.br/ccivil_03/leis/l4380.htm — consultada em 02/10/2026
- Lei nº 9.514/1997, arts. 23 e 38 — https://www.planalto.gov.br/ccivil_03/leis/l9514.htm — consultada em 02/10/2026
- Lei nº 6.015/1973, art. 188 — https://www.planalto.gov.br/ccivil_03/leis/l6015compilada.htm — consultada em 02/10/2026
- Manual FGTS – Utilização na Moradia Própria, versão 035 (Caixa) — https://www.caixa.gov.br/Downloads/fgts-moradia/MANUAL_DA_MORADIA_PROPRIA_02_12_2025_V_035.pdf — consultada em 02/10/2026
- Carta de Serviços – ITBI (Prefeitura de Poços de Caldas) — https://pocosdecaldas.mg.gov.br/carta-de-servicos/ — consultada em 02/10/2026
Imóveis em Poços de Caldas
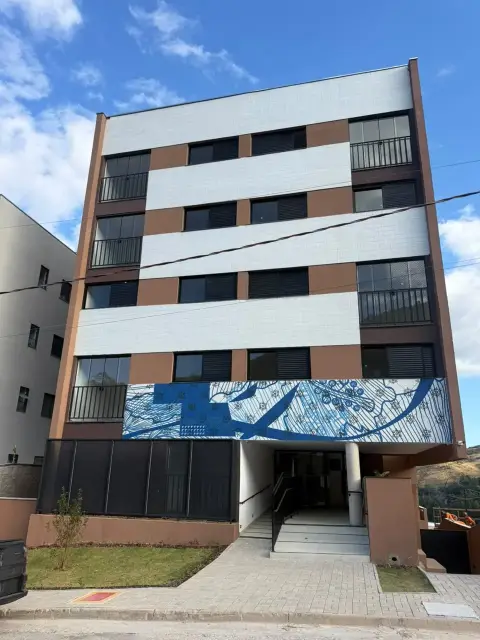
Venda R$ 240.000
9 fotosSummerville · Poços de Caldas AT-0020
Apartamento à venda no Summerville, Poços de Caldas
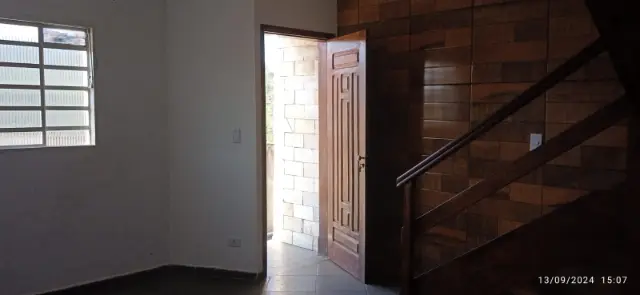
Venda R$ 230.000
16 fotosChácara Alvorada · Poços de Caldas AT-0036
Apartamento duplex no Chácara Alvorada por apenas R$ 230.000,00 - Aceita permuta
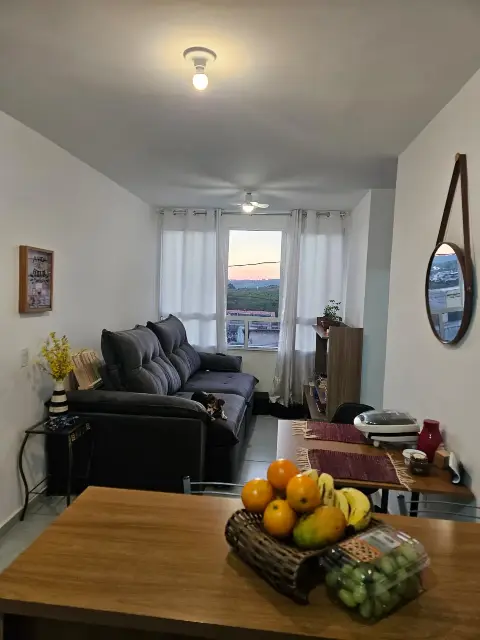
Venda R$ 200.000
10 fotosJardim Tiradentes · Poços de Caldas AT-0031